L’augment de les rendibilitats dels bons no és suficient per fer caure el 'Growth'
 Per Àlex Fusté
Als mercats hi ha la convicció que un augment de la rendibilitat del bo del Tresor dels Estats Units (UST) posa fi al cicle de lideratge del 'Growth' davant del 'Value'. El tema és d’actualitat, en primer lloc perquè el 'Growth' nord-americà supera el Value des del 2023 i, en segon lloc, perquè les rendibilitats estan repuntant. Molts recorden com la pujada del 2022 va interrompre aquell cicle del 'Growth'. La pregunta és si hem de continuar apostant pel 'Growth'.
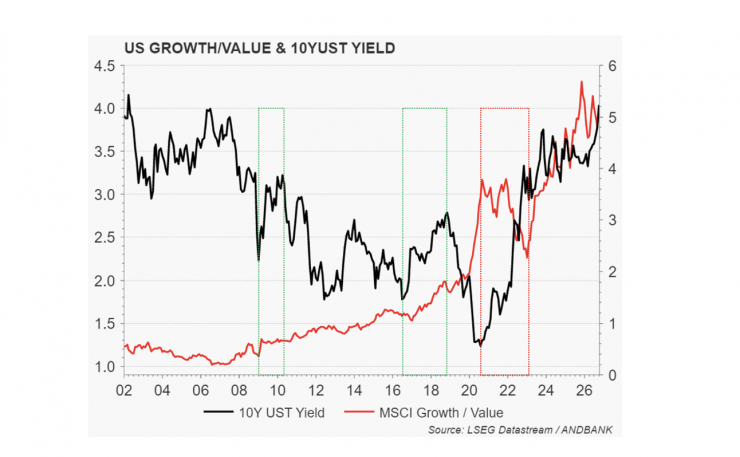
Començaré dient que aquesta 'convicció' segons la qual un augment de les rendibilitats dels bons implica un possible comportament inferior del 'Growth' no és una regla que s’hagi complert de manera general. El gràfic adjunt mostra períodes en què la TIR de l’UST a deu anys va pujar de manera significativa sense frenar el millor comportament relatiu del 'Growth'. En destaquen dos exemples, assenyalats als requadres verds:
- Gener del 2009 – abril del 2010: la TIR va pujar 170 punts bàsics, del 2,2% al 3,9%, i, durant el mateix període, l’MSCI US 'Growth' va superar el 'Value' en un 17%.
- Juliol del 2016 – novembre del 2018: la TIR va pujar prop de 80 punts bàsics, de l’1,4% al 3,2%. Tot i això, durant el mateix període, l’MSCI US 'Growth' va superar el 'Value' en un 25%.
El repunt més recent de les rendibilitats del bo UST ja dura vuit mesos. Va començar a finals de febrer i acumula una pujada de 120 punts bàsics, del 3,96% al 5,24%. Mentre que, la ràtio 'Growth/Value' ha avançat de 3,67 a 3,97, de manera que l’estil 'Growth' ha mantingut el seu millor comportament relatiu. Per tant, puc concloure, a partir d’aquestes dades i dels episodis anteriors, que l’augment de les rendibilitats no és suficient per fer caure el 'Growth'.
Naturalment, no puc saber si l’entorn actual exigeix avui una prudència més gran per part dels inversors. No es tracta només del preu de l’energia, sinó també de la seva disponibilitat, atesa la situació precària del sistema mundial de refinatge. Potser això portarà molts inversors a extremar la cautela, i el recent augment de les rendibilitats serà suficient per frenar el millor comportament relatiu del 'Growth'. No ho sé. L’únic que puc dir és que, ara com ara, no s’ha produït una rotació del 'Growth' cap al 'Value'. Molts de vostès em pregunten per què. Se m’acudeixen dues raons:
1. • La pujada de les rendibilitats no ha estat suficient per alterar el cicle. Tot i que les empreses 'Growth' acostumen a ser més sensibles als tipus d’interès, ja que una part més gran dels seus beneficis se situa en punts més llunyans de l’horitzó temporal i, per tant, es consideren actius de llarga durada, continuen mostrant una gran resistència en les seves cotitzacions. Una possible explicació és que sigui necessària una pujada de les rendibilitats propera als 240 punts bàsics, com va passar el 2022. En el cicle actual, l’augment és de 120 punts bàsics.
2. • Una altra explicació podria ser l’enorme resiliència i capacitat que aquests valors continuen demostrant per fer créixer els seus beneficis. Tot i que les empreses més vinculades a la IA tenen un pes elevat en l’MSCI 'Growth', on Nvidia representa per si sola un 16%, algunes empreses de l’MSCI Value també estan registrant un fort creixement, com Microsoft, Meta o Micron. El lideratge del 'Growth' reflecteix, en part, la fortalesa del cicle de beneficis empresarials als Estats Units. Al meu parer, l’excepcionalisme nord-americà (American exceptionalism) continua intacte: la percepció que els Estats Units conserven característiques singulars que els atorguen una posició econòmica diferencial.
Tinc raons per pensar que el cicle del 'Growth' nord-americà pot continuar superant l’índex 'Value'
Aquestes són les meves raons:
1. El ROIC de les empreses vinculades a la infraestructura d’IA continua per sobre del WACC. El diferencial s’estreny a causa del cost més elevat del finançament, però encara justifica noves inversions per augmentar l’EPS.
2. La liquiditat continua sent abundant. Malgrat la competència per captar-la, els fons monetaris, els bancs i els inversors estrangers continuen disposats a finançar aquestes inversions.
3. El creixement previst dels beneficis dona suport al mercat. IBES estima un augment del 15%-16% per a l’S&P 500 l’any 2027, fins a assolir un EPS de 380 USD. Fins i tot si el PER trailing baixés de 25 a 23,6, l’índex podria arribar als 9.000 punts el desembre del 2027. L’estabilització de la TIR del bo en els nivells actuals afavoriria aquest escenari.
Riscos per a la meva tesi d’un cicle superior del 'Growth' davant del Value
1. Que desaparegui l’avantatge comparatiu (ROIC > WACC). Això passaria si hi hagués un excés de capacitat en la infraestructura d’IA, incloent-hi CPU, GPU i memòria, i les empreses haguessin de retallar els preus de manera abrupta. Avui sembla poc probable, atesos els nombrosos colls d’ampolla i la capacitat dels fabricants de semiconductors per mantenir els preus.
2. Els hyperscalers continuen augmentant el capex i recorrent cada vegada més als bancs. Aquests exigiran garanties, cobraran tipus més elevats i podrien millorar els seus beneficis. Una part de l’interès inversor podria desplaçar-se dels hyperscalers cap al sector bancari, més associat al Value, i modificar el lideratge entre 'Growth' i 'Value'.
3. Que es materialitzi l’augment de productivitat esperat. Les empreses de l’economia en general produirien més amb menys treballadors i augmentarien els beneficis. Això podria incrementar l’atractiu del 'Value'.
4. Recessió als Estats Units. Ara com ara, el nostre equip dels Estats Units considera poc probable aquest escenari.
5. Recessió fora dels Estats Units. Les empreses d’IA podrien veure’s afectades de manera desproporcionada a causa de la seva dependència del finançament estranger.
6. Que la TIR de l’UST continuï pujant, fins a acumular un augment de 240 punts bàsics i situar-se entre el 6,25% i el 6,5%. Uns tipus d’interès més elevats afavoririen relativament els actius Value, que són menys sensibles als tipus d’interès.
Com es poden cobrir aquests riscos sense renunciar al potencial si no es materialitzen?
- Sobreponderar el 'Value' davant del 'Growth', sense eliminar l’exposició a aquest últim.
- Mantenir l’exposició al 'Growth' i combinar-la amb posicions específiques en energia, accions i bons bancaris, així com bons del Tresor dels Estats Units a llarg termini. Energia, perquè, si és una de les causes de la recessió, permet beneficiar-se dels seus preus elevats.Accions bancàries, perquè recullen en el marge financer les pujades inicials de les rendibilitats de mercat.Bons bancaris, perquè la recessió posterior comportaria un descens de les TIR. Els Bons de l’UST 30 al 6%, oferirien una TIR real del 2%-3%, que sempre han estat una font raonable de rendes. Si es produeix una recessió, és probable que la Fed acabi abaixant els tipus i aquesta posició generi guanys importants.
Una conclusió qualsevol
Tot i que els riscos justifiquen cobertures selectives, jo no apostaria contra els qui coneixen millor la demanda: les grans empreses tecnològiques continuen ampliant capacitat perquè els eixams d’agents, els agents que treballen en segon pla i els agents que generen lliurement altres agents en entorns aïllats ('sandbox') podrien multiplicar fins a 1.000 vegades el consum de tokens que suggereix l’ús humà.
No em sembla gens forassenyat pensar en un salt estructural, des dels nivells actuals, de la demanda de GPU, CPU, memòria, emmagatzematge ràpid, servidors d’alta densitat, sistemes d’alimentació, refrigeració, etc.
En la propera fase d’agents que gestionaran altres agents, és lògic pensar que es generarà més context, s’intercanviaran més dades i es treballarà més en paral·lel. Tot això exigeix moure, processar i emmagatzemar cada vegada més dades.
Així és com ho entenc. A aquest cicle de la IA encara li podria quedar molt recorregut.
Notícies relacionades

Espot diu que els aranzels no són 'una notícia positiva ni per a Andorra ni per a l'economia mundial'

Pendents de la guerra comercial entre els Estats Units i la Unió Europea

Els Estats Units autoritza per primer cop en la història 20 tipus de bosses de nicotina menys nocives que el tabac

L'arribada de Trump, un 'toc d'atenció' per reforçar l'economia europea

El govern dels Estats Units alerta de la 'dèbil' seguretat que Andorra té a Internet